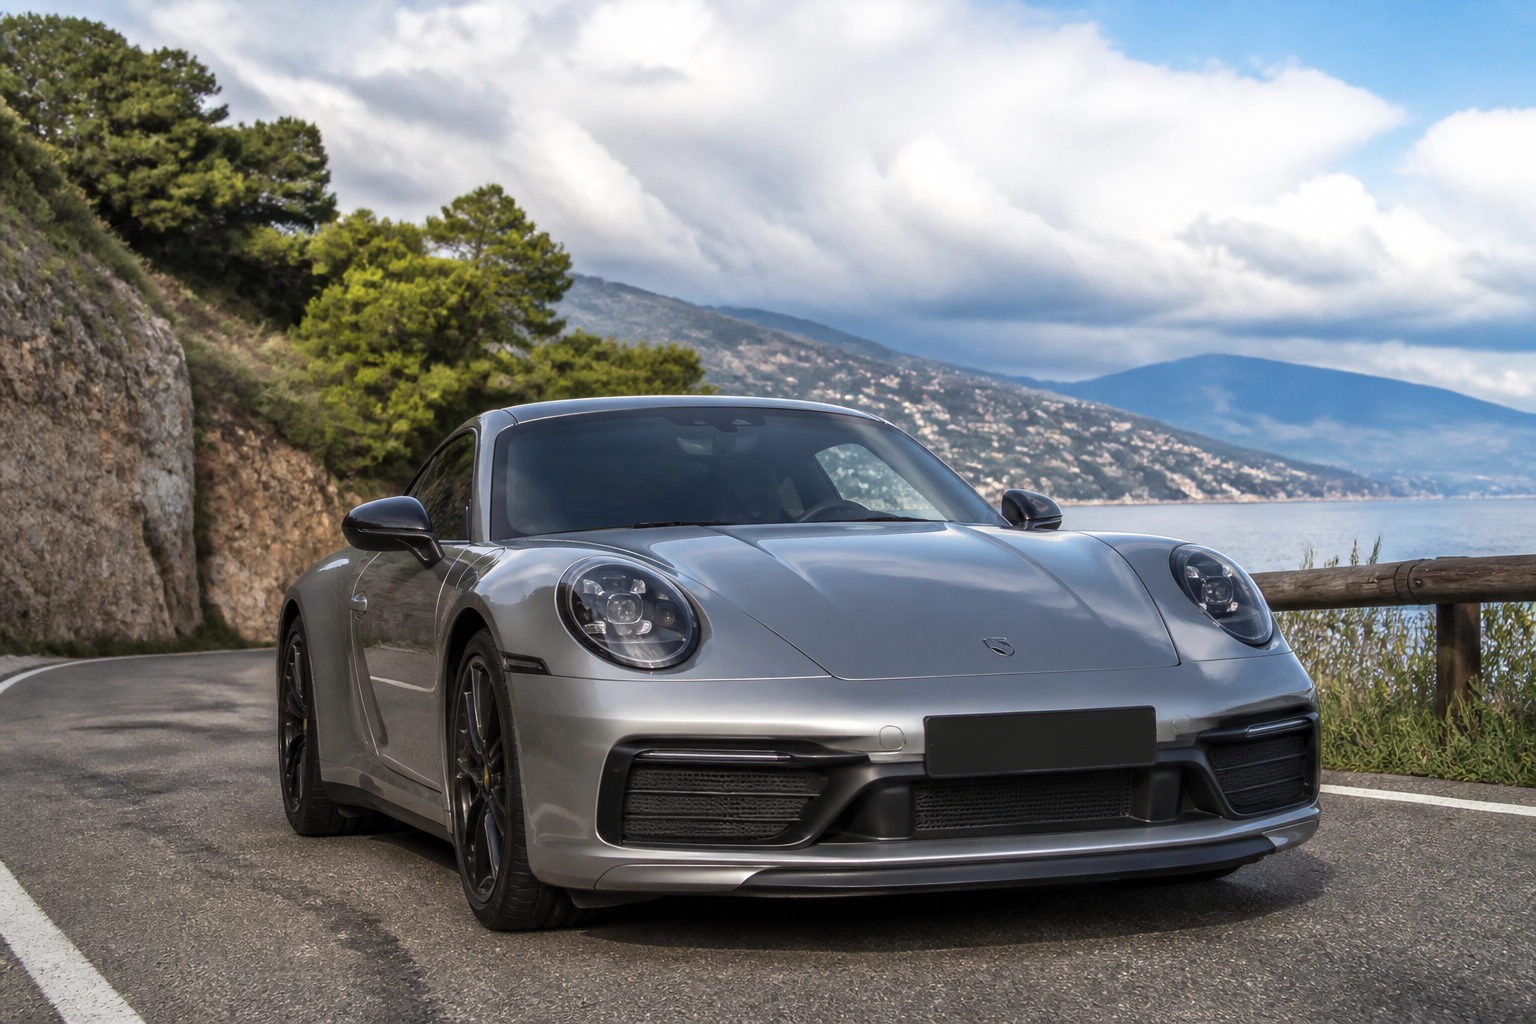
Vous venez d’acquérir une voiture sportive ou vous avez apporté des modifications pour la rendre unique. Cette étape implique de repenser votre couverture d’assurance, car ces modèles ne sont pas traités comme les véhicules classiques. Leur puissance, leur coût de réparation et leur profil à risque influencent directement les garanties et les tarifs. Bien comprendre les particularités de l’assurance pour une voiture sportive ou modifiée permet d’éviter les mauvaises surprises en cas de sinistre.
Adapter son assurance en fonction du type de véhicule
La souscription d’une assurance auto pour un modèle sportif ou modifié nécessite une attention accrue. Ces véhicules présentent souvent des risques plus élevés, ce qui conduit les assureurs à ajuster les formules et tarifs. Il faut impérativement les déclarer clairement afin d’éviter la nullité du contrat en cas de sinistre.
Les voitures sportives, qui affichent des performances supérieures, sont généralement soumises à une tarification spécifique. Leurs caractéristiques techniques, comme la puissance du moteur ou l’accélération, influencent la prime. L’assureur peut aussi exiger des garanties renforcées, notamment en responsabilité civile et en dommages tous accidents.
Pour un véhicule modifié, les transformations sont variées : rehaussement de puissance, changement esthétique ou ajout d’équipements spécifiques. Chaque modification doit être mentionnée, car elle change le profil de risque. Ignorer ces données peut engendrer un refus de prise en charge ou une majoration brutale de la prime d’assurance.
Évaluer les garanties indispensables pour ces véhicules
Les voitures à haute performance ou modifiées imposent une réflexion sur les garanties souscrites. La garantie responsabilité civile reste obligatoire, mais elle ne suffit pas face aux risques particuliers liés à ces engins plus sportifs. Il faut envisager des options supplémentaires pour une protection efficace.
Les garanties contre le vol et l’incendie sont primordiales, car ces véhicules attirent l’attention et peuvent être la cible de malfaiteurs. Les réparations spécifiques, souvent coûteuses, justifient la souscription d’une garantie dommages tous accidents. Cette dernière garantit une prise en charge même si vous êtes responsable d’un dommage.
Il est également conseillé de vérifier la couverture pour les accessoires et pièces modifiées. Certaines assurances excluent les transformations non d’origine, obligeant à choisir une option spécifique ou une assurance complémentaire. Le choix des garanties doit correspondre à la valeur réelle et à l’usage du véhicule.
Comparer les offres pour trouver la meilleure couverture
Le marché des assurances propose des formules variées adaptées aux voitures sportives ou modifiées. Comparer les offres permet de détecter les propositions qui équilibrent prix et garanties. Cette étape est incontournable pour éviter de payer une prime excessive ou d’être mal couvert.
Les critères à analyser portent sur le montant des franchises, les exclusions de garantie et les plafonds d’indemnisation. Une assurance moins chère peut cacher des limitations importantes en cas de sinistre. Inversement, une formule haut de gamme justifie souvent une prime plus élevée par une couverture complète, notamment pour les réparations spécifiques.
Les comparateurs en ligne sont des outils pratiques pour obtenir rapidement une vue d’ensemble des offres disponibles. Ils prennent en compte les caractéristiques précises du véhicule et les modifications effectuées. Cette fonctionnalité facilite la sélection d’un contrat adapté à vos besoins.
Déclarer les modifications auprès de l’assureur
La déclaration des transformations apportées à la voiture est une étape obligatoire pour une couverture conforme. L’assureur doit connaître l’état exact du véhicule, car toute modification impacte le risque assuré. Cette transparence est indispensable pour éviter la remise en cause du contrat.
Les modifications concernées peuvent être techniques, comme un changement du moteur ou une reprogrammation électronique, ou esthétiques, comme un kit carrosserie. Chaque transformation doit être mentionnée avec précision, souvent accompagnée d’un justificatif, pour évaluer correctement la prime.
L’omission de déclaration comporte des risques importants : la compagnie peut refuser d’indemniser en cas d’accident ou résilier le contrat. Être rigoureux dans ces démarches garantit une protection juridique et financière adaptée à la réalité du véhicule.
Prendre en compte les conséquences financières des sinistres
Les voitures sportives et modifiées génèrent souvent des coûts supérieurs en cas d’accident. La valeur des pièces, la main-d’œuvre spécialisée et la rareté des composants augmentent les frais de réparation. Il est donc crucial d’anticiper ces dépenses dans le choix de la couverture.
La prime d’assurance reflète ces risques, mais il est possible de limiter l’impact financier grâce à une sélection judicieuse des garanties. La franchise doit être adaptée pour ne pas devenir un obstacle en cas de sinistre. Parfois, une franchise plus élevée diminue le coût de la prime sans réduire la protection essentielle.
Enfin, garder un historique d’assurance favorable peut aussi influencer positivement les conditions tarifaires. La prudence au volant et un usage respectueux du véhicule s’expriment souvent par des réductions ou des bonus à long terme. Cela participe à maîtriser le budget global lié à l’assurance.
Publié par : Pierre Boucheron — Rédacteur spécialisé en automobile
Relu, corrigé et validé par : Aurélie Vanhove — Rédactrice en chef
Publié le 13 août 2026

Pierre est passionné d’automobile et motard. Il partage ses découvertes, ses essais routiers et son regard sur l’actualité du monde motorisé. Simple amateur de belles mécaniques, il écrit avant tout pour le plaisir de transmettre sa passion.